İqtisadi gündəm
Bu vətəndaşların kredit borcu silinəcək

Kredit götürən hər bir vətəndaşı çətin maliyyə vəziyyətinə düşdükdə borcun silinməsi ehtimalı və bunun hüquqi əsasları maraqlandırır.
Publika.az “Yeni Sabah”a istinadən xəbər verir ki, Azərbaycan qanunvericiliyinə əsasən, bank kreditlərinin avtomatik bağışlanması mexanizmi olmasa da, Mülki Məcəllə və sığorta hüququ çərçivəsində borcun ləğv edildiyi və ya silindiyi xüsusi hallar mövcuddur.
Sığorta olduqda
Kredit götürülərkən həyat sığortası müqaviləsi bağlanıbsa, borcalan vəfat etdikdə və ya I qrup əlillik qazandıqda qalan borc məbləğini sığorta şirkəti ödəyir. Bu halda borc öhdəliyi vətəndaşın və ya onun ailəsinin üzərindən götürülür.
Borcalan vəfat etdikdə (Sığorta olmadıqda)
Əgər sığorta yoxdursa, borc öhdəliyi varislərə keçir. Varislər borcu yalnız miras qaldıqları əmlakın dəyəri həddində ödəməlidirlər. Əgər vəfat edən şəxsin heç bir əmlakı yoxdursa və ya varislər mirasdan rəsmən imtina ediblərsə, bankın borcu tələb edəcəyi şəxs qalmadığı üçün borc ümidsiz hesab olunur və silinir.
Bankın öz hüququ ilə bağışlaması
Mülki Məcəlləyə əsasən, kreditor (bank) borclunu borcdan azad edə bilər. Lakin bu, dövlətin məcburiyyəti ilə deyil, yalnız bankın daxili qərarı və iradəsi ilə baş verir. Praktikada banklar bəzən uzun müddət ödənilməyən borclar üzrə əsas məbləğ ödənildikdə hesablanmış faizləri və ya cərimələri (dəbbə pulunu) bağışlayırlar.
Dövlətin xüsusi qərarları ilə
Şəhid ailələri, müharibə əlilləri və ya xüsusi sosial kateqoriyaya aid şəxslər üçün dövlət başçısının Fərmanı və ya xüsusi sosial proqramlar çərçivəsində kredit borcları dövlət büdcəsi, yaxud bankların sosial fondu hesabına ödənilərək bağlanıla bilər.
3 illik iddia müddəti keçdikdə
Mülki Məcəlləyə görə, müqavilə öhdəlikləri üzrə ümumi iddia müddəti 3 ildir. Əgər vətəndaş borcu ödəmir və bank 3 il ərzində məhkəməyə müraciət etmirsə, bank məhkəmə yolu ilə borcu tələb etmək hüququnu itirə bilər. Lakin bu halda da borc avtomatik ləğv olunmur; bankın daxili sistemində və Mərkəzi Bankın Kredit Reyestrində mənfi tarixçə kimi qalır.
Ümidsiz borc kimi balansdan çıxarıldıqda
İllərlə yığılıb qalan və təmin olunması mümkün olmayan borcları banklar daxili mühasibatlıq qaydalarına uyğun olaraq "ümidsiz borc" kimi təsnifləşdirib balansdan çıxara bilərlər. Bu, bankın daxili maliyyə əməliyyatıdır və vətəndaşın borcdan hüquqi olaraq tamamilə azad olunması demək deyildir.
 Bizi Telegram-da izləyin

Qara zolaqdadırlar – Haaland azarkeşlərə müraciət etdi
Bakıda faciə: dönər almaq istərkən canından oldu
Azərbaycanlı və erməninin bu görüntüsü müzakirə yaratdı - Video
Tramp İrana yeni ildən sonra zərbə endirilə biləcəyini açıqladı

Günün ulduz falı: Kiçik detalları gözdən qaçırmamağa çalışın
Sadəcə qapını qorumağa çalışırdım - Keyni zədələyən futbolçu üzr istədi
Alyona Əliyeva “İki dünya arasında” adlı sərginin açılışında - Foto
İki avtomobil toqquşdu, bir ailənin altı üzvü xəsarət aldı

63 yaşlı kişi Kürdə batdı
İtaliyanın xarici işlər naziri Azərbaycana gəldi

İlham Əliyev Jozef Aunu milli bayram münasibətilə təbrik etdi
Məşhur müğənni çayxanada konsert verdi, polis obyekti bağladı - VİDEO
Anasını və arvadını belə tanımır: Məşhur aktyorun yeni görüntüsü gündəm oldu - FOTO
Erməni kilsəsinin yanından keçəndə qapıya tüpürdü - VİDEO

300 işçinin çalışdığı şirniyyat fabriki külə döndü: Ölənlərin kimliyi DNT ilə müəyyən ediləcək - Yeniləndi
Ukrayna müharibəsi bitir? - ABŞ rəsmisindən gözlənilməz etiraf
Bahalı kürüyə pul xərcləməyə dəyərmi? – Həkimdən vacib tövsiyə
Bir gündə mindən çox döyüşçü itirdilər
Adaya 11 qoç buraxıldı - 40 il sonra fəlakət baş verdi
Üç ayda 40 milyard dollar itirdi

İlham Əliyev fərman imzaladı
Güzgü qarşısında: Dünyanın ən seksual voleybolçusu pərəstişkarlarını bu FOTOLARLA heyrətləndirdi
İran Zəngəzura hücuma hazırlaşır – Tehranda Ermənistan düşmən ölkə elan edildi

Milyarderlər ən çox bu bürclərdən çıxır
Alim Qasımov “GTA 6”dan qonorar alıb? - DETALLAR AÇIQLANDI

Məleykə Abbaszadə rektor təyin olunmazdan 13 dəqiqə əvvəl nə paylaşmışdı? - FOTO

Emin Əmrullayevin oğlu deyilmiş? - Uşaq özü HƏQİQƏTİ AÇIQLADI - VİDEO
Azərbaycana sərt qış gəlir: Bu bölgələrdə güclü qar gözlənilir - SİYAHI
Həyat yoldaşı Paşinyana qarşı çıxır? - Akopyanın açıqlamaları İrəvanda aranı qarışdırdı
Gizli tuneldə insan əti ziyafəti: “Bişir, yoxsa səni də yeyəcəyik” - ŞOK FAKTLAR
-
Qoroskop00:45
Günün ulduz falı: Kiçik detalları gözdən qaçırmamağa çalışın
-
Dünya22 Noyabr 18:36
300 işçinin çalışdığı şirniyyat fabriki külə döndü: Ölənlərin kimliyi DNT ilə müəyyən ediləcək - Yeniləndi
-
 İdman22 Noyabr 16:58
Polis keçmiş xokkeyçini güllələyərək öldürdü
-
MDB22 Noyabr 15:30
Bir gündə mindən çox döyüşçü itirdilər
-
Magazin222 Noyabr 15:03
Məşhur müğənni çayxanada konsert verdi, polis obyekti bağladı - VİDEO
-
Sağlamlıq22 Noyabr 14:27
Bahalı kürüyə pul xərcləməyə dəyərmi? – Həkimdən vacib tövsiyə
-
 Əmlak22 Noyabr 14:00
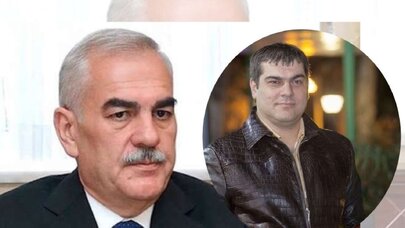
Talıbovun 73 milyonluq villası üzə çıxdı - FOTO
-
 MDB22 Noyabr 12:56
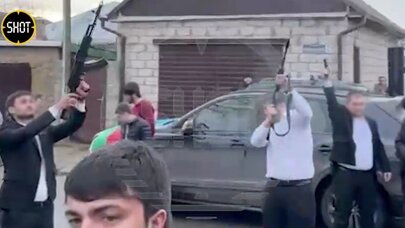
Toyda atəş açdı, 4 nəfər saxlanıldı - VİDEO